电子元器件销售行情分析与预判 在波动中寻找确定性

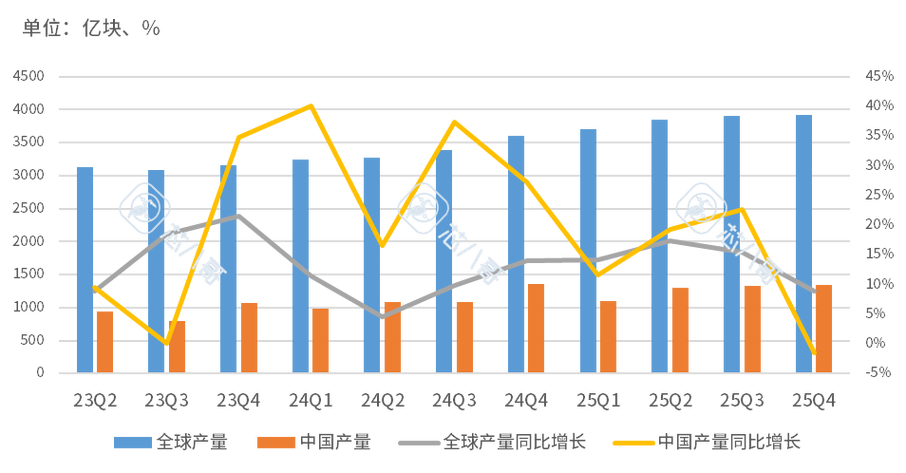
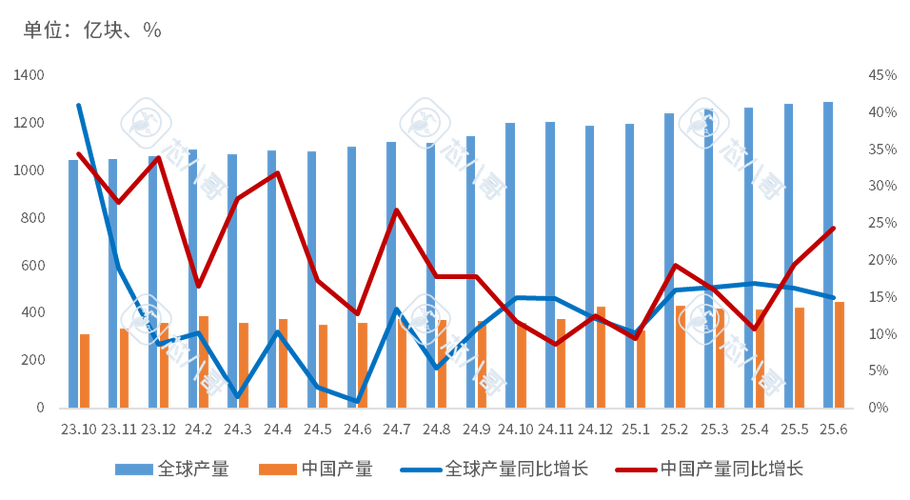
2024年以来,全球电子元器件市场经历了一轮从“缺芯潮”到“去库存”的剧烈切换。进入2025年,行业正站在新一轮周期的起点上。对于电子元器件的销售而言,过去依赖信息差和资源囤积的模式已难以为继,取而代之的是对行情深度理解、对供应链精准把控以及对下游需求的前瞻预判。本文将从当前销售现状、细分品类走势、驱动因素及未来预判四个维度展开分析。
一、当前销售行情:结构性分化明显,告别“普涨普跌”
与2021年全线缺货、2023年全线去库存不同,当前电子元器件销售呈现显著的结构性分化。
- 消费电子类(如中低端MLCC、常规连接器、消费级MCU):需求疲软,价格竞争激烈,渠道库存虽已改善但终端拉货动力不足,销售毛利普遍承压。
- 汽车与工业类(如车规级MCU、IGBT、高可靠性传感器):受电动化、智能化驱动,需求保持个位数至两位数增长,但相较于前两年增速放缓,且客户对国产替代的验证周期拉长。
- AI与算力相关(如高多层PCB、高速连接器、电源管理芯片、HBM配套元件):成为最亮眼的增长极。AI服务器、光模块、液冷系统对高规格元器件需求旺盛,部分品类甚至出现局部缺货。
销售端反馈:头部原厂和授权分销商的汽车、工业、AI相关订单能见度较高,而现货市场的贸易商则普遍反映“生意难做”,倒货利润空间被极度压缩。
二、细分品类销售分析
| 品类 | 当前销售热度 | 价格趋势 | 交期 | 主要驱动力 |
|------|--------------|----------|------|-------------|
| 被动元件(MLCC、电阻) | 中低 | 稳中偏弱 | 4-8周 | 消费电子疲软,汽车/工业支撑 |
| 存储芯片(DRAM/NAND) | 高 | 持续上涨 | 8-12周 | AI服务器、HBM挤占产能 |
| MCU | 分化 | 消费级下跌,车规级稳定 | 8-16周 | 汽车智能化、国产替代 |
| 模拟芯片 | 中低 | 竞争激烈,毛利下滑 | 6-10周 | 工业与通信需求平缓 |
| 功率器件(IGBT、SiC) | 中高 | SiC缓降,IGBT稳定 | 12-20周 | 新能源车、光伏逆变 |
| 连接器 | 分化 | 高速连接器涨价 | 8-12周 | AI服务器、通信设备 |
| 传感器 | 中 | 稳定 | 8-12周 | 汽车ADAS、工业自动化 |
从销售策略看,被动元件和消费级IC应以加快周转、控制库存为主;存储和AI相关则可适当备货,利用涨价窗口提升利润;车规和工业需深耕客户,配合长周期验证,建立黏性。
三、影响销售行情的核心变量
- AI算力投资的持续性:北美云厂商和国内运营商资本开支仍在上修,AI服务器对高阶元器件的拉动至少延续至2026年。但需警惕算力泡沫风险,一旦投资增速放缓,部分品类将迅速过剩。
- 汽车电动化节奏:全球电动车渗透率增速放缓,但总量仍在增长。中国车企出海、800V平台普及、智能驾驶下沉,将带来结构性机会。
- 地缘政治与供应链重构:美国对华半导体限制升级,促使国内客户加速国产验证。对销售而言,代理国产线、配合国产替代方案成为新增量。
- 库存周期位置:渠道库存已降至健康水平,但原厂库存仍高。若终端需求未超预期,下半年可能仍有去库存压力。
- 汇率与价格战:人民币汇率波动影响进口成本;部分原厂为抢份额发起价格战,销售需平衡利润率与客户关系。
四、未来6-12个月行情的预判
短期(2025年下半年):
- 整体市场维持“淡季不淡、旺季不旺”的弱复苏格局,消费电子难有大幅反弹。
- 存储芯片在AI驱动下继续涨价,带动相关配套元件销售活跃。
- 汽车芯片价格趋稳,但新项目定点竞争白热化,销售需前置介入。
- 现货市场倒货空间进一步收窄,贸易商加速转型为方案服务商。
中期(2026年):
- 若AI投资未见拐点,算力相关元器件(高速连接器、电源模块、散热元件)保持高景气。
- 汽车半导体进入“国产替代下半场”,本土原厂份额提升,但价格战蔓延至车规领域。
- 消费电子如果迎来换机潮(AI手机、AI PC),被动元件和SoC销售可能超预期。
- 整体行情将从“分化”走向“再平衡”,结构性机会强于整体复苏。
销售预判三段论:
- 乐观情境:AI+汽车双轮驱动,消费电子回暖,2026年全球半导体销售额增长8%-10%,销售重点转向高阶方案与供应链金融。
- 中性情境:AI孤军奋战,汽车平稳,消费平淡,增长5%左右,销售需精耕细作,控本增效。
- 悲观情境:地缘冲突加剧,AI投资退潮,消费持续低迷,市场微增或持平,价格战恶化,销售转向国产替代与库存变现。
五、给电子元器件销售的建议
- 从卖产品到卖方案:单一边元器件利润微薄,应搭配参考设计、技术支持和供应链服务,提升客户粘性与议价权。
- 动态库存管理:对AI、车规等高景气品类适度备货,对消费类保持低库存高周转,利用数据工具预测需求。
- 布局国产线:国产替代是未来3-5年最大增量,尤其在MCU、模拟、功率、存储领域,提前绑定头部国产原厂。
- 聚焦高价值客户:新能源车、AI服务器、光伏储能、工业自动化客户更具韧性,销售资源向其倾斜。
- 强化行情研判能力:关注原厂扩产、库存水位、下游资本开支、政策变化,建立月度行情报告机制。
电子元器件销售已从“资源为王”进入“认知为王”的时代。只有深刻理解产业周期、精准预判供需变化,才能在波动的行情中锁定确定性,实现可持续增长。
如若转载,请注明出处:http://www.dlttkj.com/product/1.html
更新时间:2026-10-24 06:17:15