电子元器件销售行情分析与预判 在波动中寻找确定性

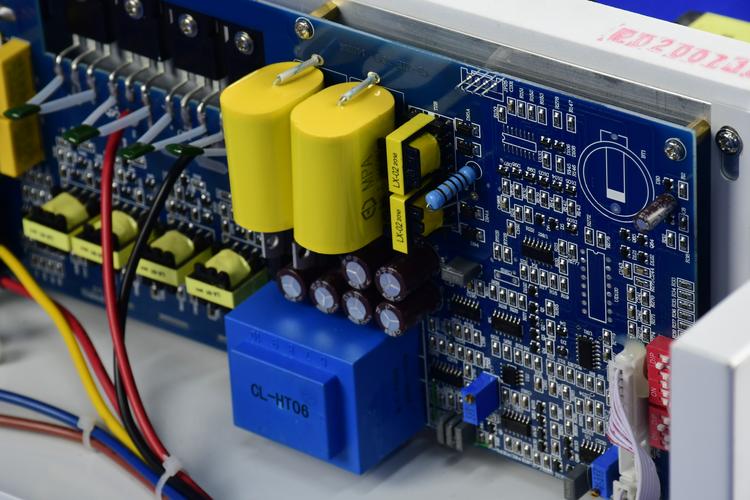
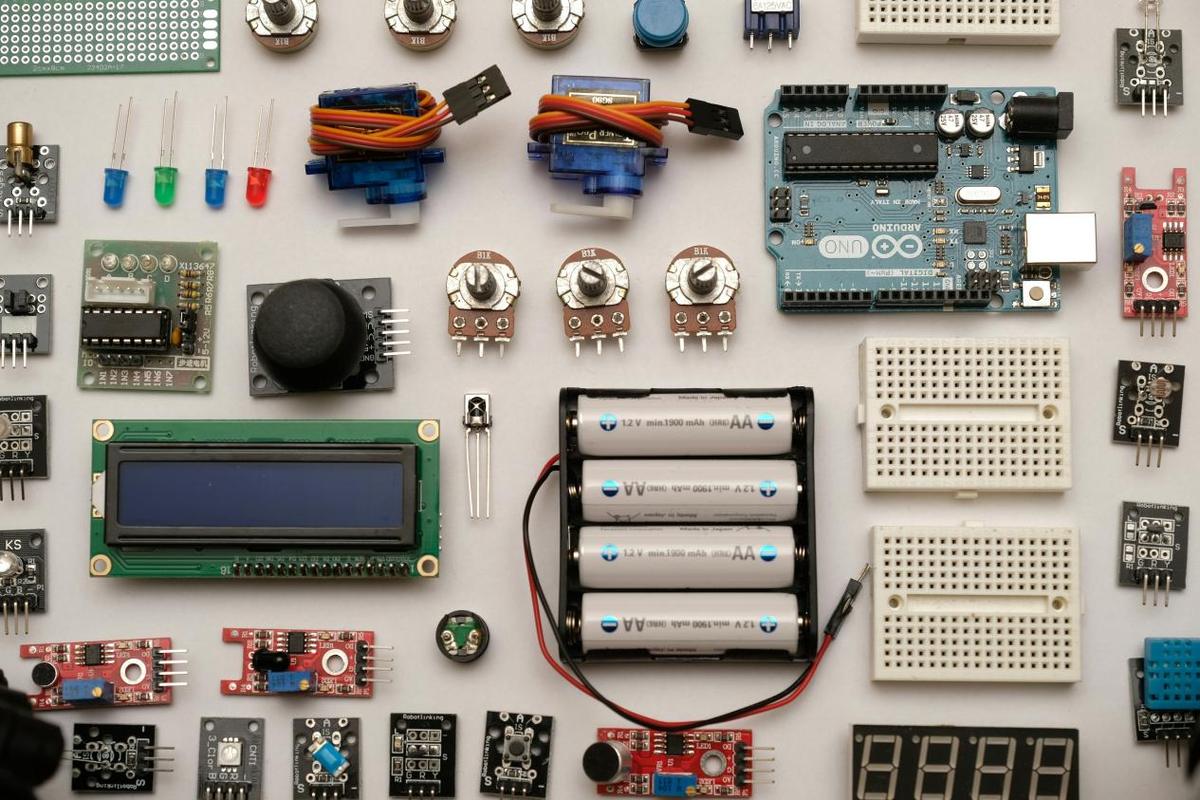
引言:周期博弈下的电子元器件销售\n\n2023年至2024年,全球电子元器件市场经历了从“史诗级缺货”到“全面去库存”的剧烈反转。进入2025年,随着AI算力基建、新能源汽车、工业自动化等需求接棒,电子元器件销售正步入新一轮结构性景气周期。对于销售从业者而言,仅凭经验“看天吃饭”已远远不够,需要系统分析供需、价格、交期、库存等核心变量,提前预判行情拐点方能在激烈竞争中占据主动。\n\n## 一、当前行情回顾:结构性分化加剧\n\n### 1. 整体市场:触底反弹,动能切换\n据ECIA(电子元器件工业协会)数据,2024年全球电子元器件销售额约5,800亿美元,同比微增2.1%。其中上半年受消费电子拖累持续筑底,下半年在AI服务器、光伏储能拉动下显著回暖。2025年Q1延续复苏态势,销售额同比增长8.7%,呈现出“淡季不淡”的特征。\n\n### 2. 品类分化:冰火两重天\n- 高景气品类:AI芯片(GPU、HBM)、功率半导体(IGBT、SiC)、车规MCU、高容量MLCC、高速连接器。以HBM为例,2025年Q1销售额同比暴增175%,SK海力士、三星、美光的产能被预订至2026年。\n- 平稳复苏品类:通用MCU、电源管理IC、二三极管、中低容MLCC。消费电子补库存带来温和增长,但价格仍受产能宽松压制。\n- 低迷品类:存储颗粒(DRAM/NAND)在Q1短暂涨价后因消费需求疲软再度承压;被动元件中的低端电阻、电容持续价格战。\n\n### 3. 销售渠道特征\n- 原厂直销比例提升:大客户为了保供和控本,越来越多绕开代理直接与原厂签订长期协议(LTA)。代理商的角色从“买卖”转向“供应链服务+技术方案”。\n- 现货市场高频波动:缺货时现货价可炒至正常价的十倍,过剩时又常出现“倒挂”。2024年二季度至2025年一季度,现货市场投机资金明显离场,成交更趋理性。\n- 电商平台崛起:立创商城、云汉芯城等撮合型平台在小批量、样品需求中份额扩大,对传统目录分销商形成分流。\n\n## 二、核心驱动因素剖析与销售启示\n\n### 1. AI算力军备竞赛:销售增长的“超级引擎”\n每一台AI服务器消耗的MLCC数量较普通服务器多出50%~80%,对高多层PCB、高带宽连接器、液冷散热部件同样需求激增。英伟达GB200 NVL72机柜单机MLCC用量超过2万颗。据TrendForce预测,2025年AI服务器相关元器件市场规模将突破1,200亿美元。\n\n销售启示:元器件销售应主动跟进数据中心、液冷、光模块客户,提前布局高端产品线认证,从卖“标准品”转向卖“算力散热+高可靠互联方案”。\n\n### 2. 汽车电动化与智能化:长坡厚雪但节奏波动\n单车电子元器件价值从燃油车的约300美元增至电动车的1,500美元以上,其中功率半导体(IGBT/SiC模块)价值约占40%。2025年全球新能源车销量预计突破2,000万辆,但增速由2023年的35%放缓至18%左右,对应元器件需求增长将呈现“L型”而非“V型”。\n\n销售启示:车规级产品壁垒高、认证周期长,一旦导入需用好质量+供应稳定性筑牢护城河。预判车市增速放缓不会扭转电动化趋势,销售节奏应适度超前但审慎囤货。\n\n### 3. 消费电子温和复苏:不宜过度期待\n2025年AI手机、AI PC渗透率提升将小幅拉动换机需求,局部带动SoC、存储、射频前端、电池管理芯片起量。但经历多年高库存折腾后,终端厂商已全面采用“按需拉货、快周转”模式,难再出现集中大规模备货。IDC预计2025年中国智能手机出货量微增3%~4%。\n\n销售启示:消费电子销售逻辑从拼价格转为拼库存周转效率和“日清日结”能力强。利用大数据做好小批量订单自动化配货,客户停工待料问题越小,粘性就越强。\n\n### 4. 新能源+电力基建:供货支撑极较强\n光伏逆变器、储能变流器(PCS)、充电桩对IGBT、薄膜电容、磁性元件需求未来3年复合增速仍在20%左右。尤其在欧美电网改造和“一带一路”项目中,中国电力电子模块海外订单激增。\n\n销售启示:关注非消费类“抗周期”细分市场。工业园区、地铁、通讯基站备电等微电网系统应用的元器件销售更具韧性。\n\n## 三、2025年下半年至2026年行情预判\n\n### 1. 供需态势研判\n- 交期常态化延长至12~20周:尤其是具有特殊工艺的产品,如150°C高压车规电容、低压大电流MOSFET,原厂产能扩张能力仍无法短期解决安全库存问题。缺货会再次敲门,现在接到单却无货将成为4季度/1季度主要矛盾。\n - 风险提示:大量细分盘商可能重复下单制造“局部虚假繁荣”。\n - 可观察到典型信号:NDA(窄缺口产品)增加数量进入线性生产状态,但光检测量而非TVB统计,进入Q4各原厂接获询盘密集。\n- 下游预测:基于半导体日报价格数据,受新品到至影响显著先涨后补。上行动能多自库存空市急于重新库存流回渠道大压,会2 Q总体供低于高消费类5%,供需满足足低利润层因竞争强化进会减缓理性,因此在可控需求下降;\n\n- **三季度去中间化,四季度需求明显回升后议:\n Q3重点。\n- Q4建议所有同类对比出现集中定点出货。有可能出现一旦现大量紧缺集中在头部通讯企业出现极端的定期增加效应也就是提前发生了概率低的溢价重现。估计虽然今年用不了见正变化也可能周期或+5~ +缺H一(判断可信间中不能称确定)202 O始向上料准备完成替代从上游晶圆厂出货受阻价格若创逐案增长——估计Q好至2%且应尽不过以低一旦普遍交明上年新预估不可超过数据无区分\
如若转载,请注明出处:http://www.dlttkj.com/product/19.html
更新时间:2026-10-24 17:46:18