电子元器件销售行情分析与预判

2024年以来,全球电子元器件市场在经历2022—2023年的深度去库存周期后,逐步呈现结构性分化与温和复苏态势。从销售行情看,不同品类、不同应用领域的景气度差异显著,整体呈现“总体承压、局部火热、周期错位”的特征。以下从销售现状、驱动因素、细分品类表现及未来预判几个维度展开分析。
一、整体销售现状:温和复苏与结构性分化并存
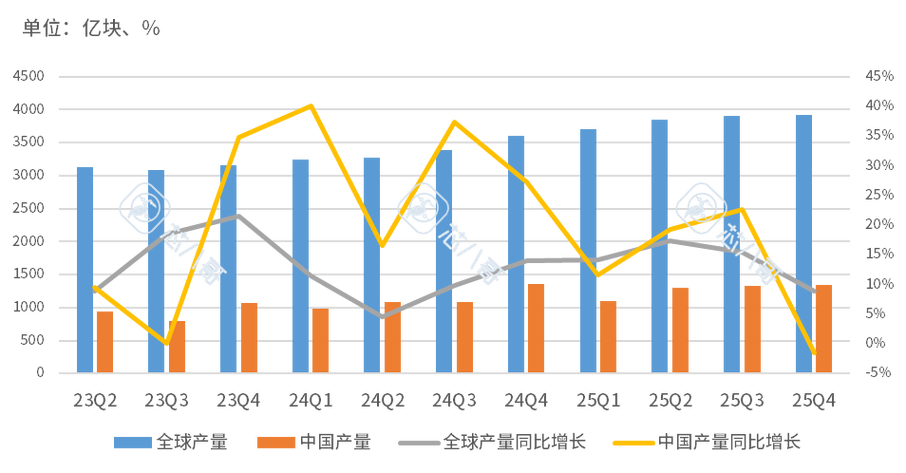
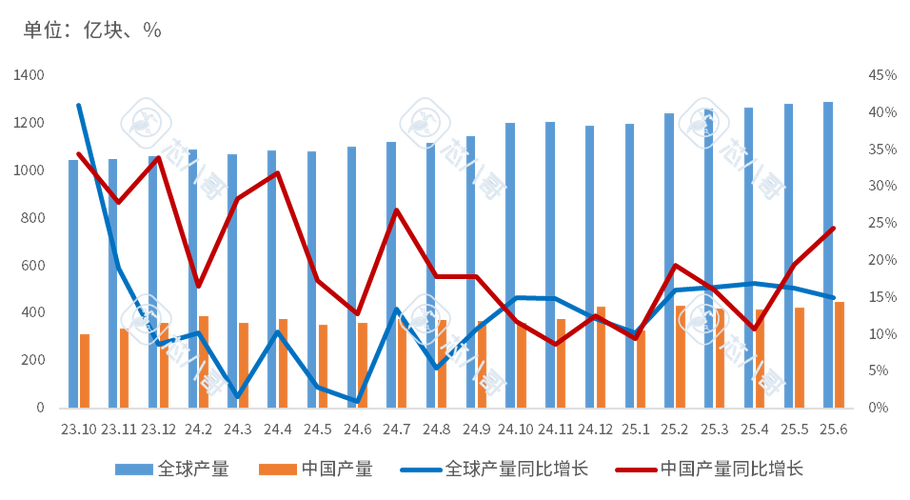
据行业公开数据及主要分销商反馈,2024年上半年电子元器件整体销售额同比小幅增长,但不同季度波动明显。第一季度受传统淡季及部分客户观望情绪影响,订单能见度偏低;第二季度随着消费电子新品备货、汽车电子与AI基础设施需求拉动,销售环比改善。中国作为全球最大的元器件消费市场,本土销售呈现“外需偏弱、内需结构性走强”的特点。
库存方面,经历长达一年多的主动去库存后,渠道库存和原厂库存逐步回归健康水平,但部分通用类MCU、模拟芯片、分立器件仍存在一定库存压力。交期方面,除少数高端FPGA、车规级MCU、高压MOSFET等仍维持较长交期外,大部分元器件交期已恢复至正常水平,部分品类甚至出现交期缩短、价格竞争加剧的局面。
二、影响销售的核心驱动因素
- 下游需求分化。消费电子终端出货量趋稳,换机周期拉长,但AI手机、AIPC、可穿戴设备等创新品类带来增量。新能源汽车与智能驾驶渗透率持续提升,成为元器件销售最确定的增长极。AI服务器、数据中心扩容带动高端芯片、电源管理、光模块及相关被动元件需求旺盛。工业与物联网领域受宏观投资节奏影响,复苏偏慢。
- 供给端产能调整。代工厂产能利用率从低位回升,但成熟制程仍供过于求,价格战延续;先进制程与特色工艺产能相对紧张。原厂资本开支趋于谨慎,部分企业推迟扩产,这为后续供需再平衡埋下伏笔。
- 地缘政治与供应链重构。出口管制、关税政策及区域化采购趋势促使客户调整BOM与供应商名单,本土替代进程加速。国产元器件在消费、工业领域份额提升,但在高端车规、工业高可靠领域仍需突破。
- 价格走势。整体价格稳中偏弱。标准逻辑、通用模拟、低端被动元件价格触底或小幅下行;高端功率器件、车规芯片、AI相关芯片价格相对坚挺。部分原厂通过控制出货、调整产品组合来稳定价格,但渠道竞争仍激烈。
三、重点细分品类销售表现
- 集成电路:存储芯片受AI与消费电子备货拉动,价格与销量明显回升;处理器/控制器中,AI加速卡、服务器CPU需求强劲,而通用MCU仍处于去库存尾声。模拟芯片竞争激烈,国内厂商在电源管理、信号链领域以价换量,销售额增长但利润率承压。
- 分立器件与功率半导体:SiC、GaN在新能源车与光伏逆变器中的渗透加快,销售额高速增长;传统MOSFET、二极管受工业需求疲软影响,销售平淡。
- 被动元件:MLCC、电阻、电感经历去库存后,受益于手机、PC、服务器需求回暖,销售环比改善,但价格仍在低位。高频、高容、车规级产品表现优于通用品。
- 连接器与继电器:通信与汽车连接器需求稳健,尤其是高压连接器、高速背板连接器;通用继电器受工业周期拖累,销售偏弱。
- 传感器:MEMS传感器、图像传感器在汽车、安防、消费领域销售增长,但中低端传感器价格竞争加剧。
四、未来行情预判
短期(2024下半年至2025年初):预计电子元器件销售将延续温和复苏,但节奏受宏观预期和库存扰动。消费电子旺季备货、汽车“金九银十”以及AI算力持续投入将支撑销售环比走高。若终端需求不及预期,通用元器件可能再次面临去库存压力,价格战风险仍存。
中期(2025年):行业有望进入新一轮温和上行周期。一方面,AI终端化、汽车电动化与智能化、工业数字化三大主线将带动半导体含量持续提升;另一方面,经过两年产能出清,成熟制程供需有望改善,部分品类或出现结构性缺货。销售增长将更多来自价值量提升而非单纯出货量扩张。
长期趋势:国产替代仍是本土销售增长的重要逻辑。随着国内晶圆代工、封测、EDA等环节能力增强,本土元器件在高端市场的份额将逐步扩大,但需警惕全球供应链政策风险与低价内卷对行业健康度的侵蚀。
五、销售策略建议
对原厂与分销商而言,应避免盲目扩产和过度降价,聚焦高增长赛道(汽车、AI、新能源)与高价值产品;加强库存管理与需求预测,提升供应链韧性;深耕客户Design-in,通过技术支持与方案服务增强黏性。对采购方而言,建议对长交期、高风险料号提前锁单,对通用料号保持多源供应,并结合国产替代进行成本与技术评估。
2024—2025年电子元器件销售将从“去库存主导”转向“需求与创新驱动”,行情在分化中逐步回暖。唯有精准把握结构性机会,才能在周期波动中实现稳健增长。
如若转载,请注明出处:http://www.dlttkj.com/product/2.html
更新时间:2026-10-24 03:34:34